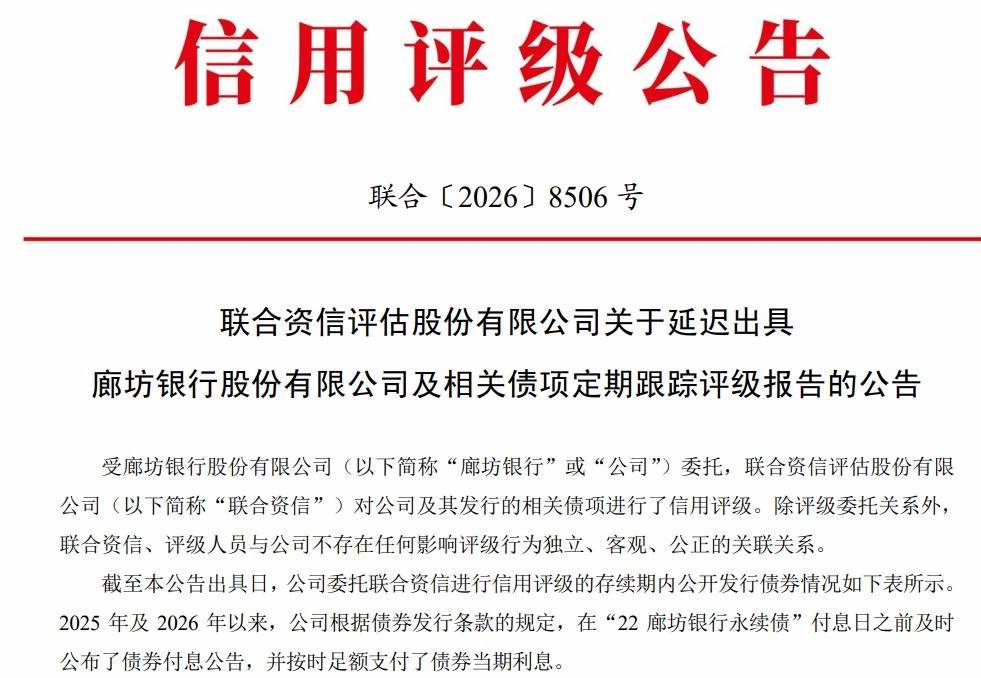
9月29日,联合资信评估股份有限公司发布公告称,因廊坊银行仍未公开披露2025年年度报告,决定延迟出具该行及相关债项的定期跟踪评级报告。这已是联合资信年内第二次就同一事项按下"暂停键"——5月22日,该机构曾就廊坊银行延迟披露年报及一季报发出关注公告;7月31日,又首次公告延迟出具跟踪评级报告。在评级"连环追问"背后,是这家资产规模超3000亿元的河北城商行,在信息披露合规性上的失守:年报既未按期"敞开",评级所需的审计数据也无从获取。
评级二度延迟,年报"上锁"成焦点
按规定,商业银行年度报告须于会计年度结束后4个月内公开,且要保证公众便捷可查。廊坊银行的2025年年报,至今既未在中国货币网、债券市场统一披露平台等官方渠道上线完整版本,官网的查阅入口也形同虚设。
官网财报栏目虽挂出年报,但点击后须先完成短信或图形验证,进入下一步还需填报姓名、职业、机构名称、手机号等个人信息。业内人士指出,使用验证码防范恶意爬虫尚可理解,但强制收集个人及机构信息、再人为抬高下载门槛,已变相阻碍公众与投资者正常查阅,涉嫌违反《商业银行信息披露办法》中"确保公众能方便地查阅"的强制性要求。评级机构拿不到审计数据、问询无书面回函,延迟评级由此成为必然结果。
业绩三年缩水近七成,回暖难消疑虑
据该行2024年年报,2022年至2024年,其营业收入由49.63亿元降至45.63亿元、再降至36.13亿元,归母净利润则由8.03亿元降至5.69亿元、再降至2.43亿元——2024年净利润同比下滑57.24%,三年累计降幅近七成,盈利规模明显收缩。
不过,进入2025年,该行经营出现阶段性回暖:上半年营业收入同比增长26.23%,三季度末不良贷款率回落至2.23%、拨备覆盖率回升至120%以上,截至2025年11月末总资产达3089亿元、各项贷款较年初增加14%、各项存款较年初增加11%。也正是这份"回暖",让年报迟迟不公开更显突兀——市场难免猜测,局部好转能否覆盖存量风险的真实底数,不良分类与减值计提是否充分。答案本应写在年报里,而现在它"上着锁"。
不良率2.44%、拨备仅104%:地产敞口待消化
资产质量,是廊坊银行绕不开的旧伤。2024年末,该行不良贷款率2.44%,较上年上升0.41个百分点,较同年全国城商行1.76%的平均水平高出0.68个百分点;拨备覆盖率却从153.19%骤降至104.29%,已低于120%的监管参考线,风险抵补厚度明显不足。同期逾期贷款约198.42亿元,占贷款总额11.75%,部分逾期贷款仍划分在正常类,分类存在一定调整空间。
这一局面的形成,与历史上的房地产风险敞口高度相关。华夏幸福曾长期位列该行第一大股东,双方深度绑定期间,房地产与建筑业授信显著放大。2021年华夏幸福债务危机爆发后,廊坊银行遭遇集中不良冲击——据联合资信评级报告,2024年该行处置不良贷款216.61亿元,其中涉及华夏幸福及关联企业的就达134.58亿元,占处置总额的六成以上,直接侵蚀当年利润。时至2024年末,该行房地产业贷款仍达161.09亿元、建筑业贷款170亿元,合计超330亿元,存量消化远未结束。
风险不仅停留在账面,也在股东层持续传导。廊坊银行前十大股东中,多家已成被执行人,所持股权亦被冻结:第二大股东朗森汽车产业园开发有限公司的股权早在2024年底即被冻结;持股4.99%的中安军信科技有限公司被强制执行金额超6亿元;9月1日,持股3.47%的天同宏基集团股份有限公司所持8630万元股权再被司法冻结。股东自身的经营困境,正通过股权冻结与关联授信,向银行端回流压力。
面对重重压力,改革化险已在推进。2025年2月,廊坊市投资控股集团有限公司受让股份至19.99%,成为第一大股东,国有资本整体持股比例约35.88%,该行由此转向国资主导;2026年5月,厦门国际银行获批受让华夏幸福所持8627万股,持股比例升至6.4%,进一步弱化了房地产企业对银行的影响、强化了同业赋能格局。资本补充方面,2025年9月河北金融监管局批复同意该行募集不超过29.09亿股新股,用于补充核心一级资本,完成后国有股占比将进一步提升。
值得指出的是,在信息披露与治理频频失分的另一面,廊坊银行的债券履约仍保持了底线:存续的"22廊坊银行永续债"规模20亿元,发行满五年后可逐年赎回,2025年及2026年以来均按时足额支付了当期利息,主体长期信用等级维持AA+、评级展望稳定。
拉伯配资提示:文章来自网络,不代表本站观点。